Si estás valorando vender tu despacho, es normal que una de tus primeras preguntas sea quién compra carteras de administración de fincas.
Hace años, la respuesta solía ser bastante sencilla: otro administrador de la misma zona que quería crecer y estaba dispuesto a asumir tus comunidades.
Ese perfil sigue existiendo, pero ya no es el único comprador posible.
Actualmente pueden interesarse por una cartera desde despachos locales hasta grupos de administración de fincas con presencia nacional, redes asociativas, franquicias o empresas que buscan entrar en el sector.
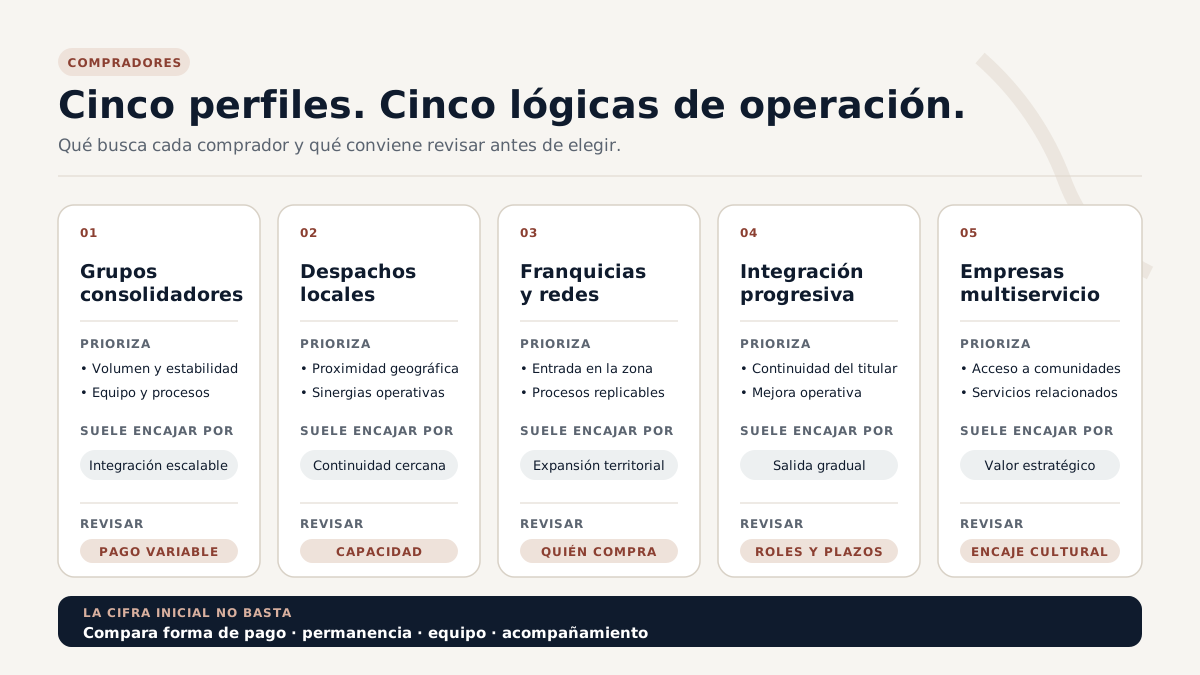
En pocas palabras, hoy compran carteras cinco perfiles: grupos consolidadores, administradores y despachos locales, franquicias y redes de expansión territorial, modelos asociativos de integración progresiva y empresas multiservicio procedentes de sectores relacionados. Cada uno valora la cartera con una lógica distinta y plantea precios, condiciones y transiciones diferentes.
Esto amplía las posibilidades del vendedor, pero también hace que la elección sea más compleja.
Antes de iniciar un proceso para vender una cartera de administración de fincas, conviene comprender qué motivaciones tiene cada comprador y qué tipo de operación puede proponer.
No todos los compradores buscan lo mismo, valoran una cartera de la misma manera ni plantean las mismas condiciones.
Por eso, antes de aceptar una oferta, conviene entender:
- Qué tipos de compradores existen.
- Qué características busca cada uno.
- Qué ventajas y riesgos presenta cada opción.
- Qué comprador puede encajar mejor con tu cartera y tu situación personal.
El mejor comprador no siempre es el que presenta la cifra inicial más alta. Es el que ofrece una operación viable, unas condiciones asumibles y una transición capaz de conservar el valor de la cartera.
Descubre qué compradores podrían interesarse por tu cartera
Facilítanos algunos datos básicos sobre tu despacho y comprueba si existen compradores que encajen con sus características.
Explorar el mercado no te obliga a iniciar una venta.
Sin compromiso de venta · Tú decides si quieres avanzar
Quién compra carteras de administración de fincas en España
El sector de la administración de fincas se ha caracterizado tradicionalmente por estar formado por numerosos despachos pequeños y medianos, muchos de ellos vinculados directamente a la figura de su titular.
Sin embargo, el mercado de compraventa de carteras está evolucionando.
El crecimiento mediante adquisiciones permite a un comprador incorporar comunidades, facturación, equipo y presencia territorial sin tener que captar cada cliente desde cero.
Esto ha hecho que aparezcan diferentes perfiles interesados en la compra de carteras de comunidades de propietarios.
Los principales pueden agruparse en cinco categorías:
- Grupos consolidadores.
- Administradores y despachos locales.
- Franquicias y redes de expansión territorial.
- Modelos asociativos o de integración progresiva.
- Empresas multiservicio o procedentes de otros sectores.
Estas categorías no son compartimentos cerrados. Un comprador puede reunir características de varias de ellas.
Lo importante es comprender qué lógica existe detrás de la compra, porque esa motivación influirá en el precio, la forma de pago, la continuidad del equipo y el tipo de transición que propondrá.
1. Grupos consolidadores de administración de fincas
Los consolidadores son empresas que buscan crecer mediante la adquisición continuada de despachos y carteras.
Pueden ser grupos especializados en administración de fincas o compañías respaldadas por capital inversor que han identificado el sector como una oportunidad de crecimiento.
Su objetivo suele ser aumentar el volumen de comunidades gestionadas, ganar presencia en determinadas zonas y aprovechar economías de escala.
Qué buscan los grupos consolidadores
Este tipo de comprador suele valorar especialmente:
- Carteras con un volumen suficiente para justificar la integración.
- Comunidades estables y con baja rotación.
- Facturación recurrente y fácilmente verificable.
- Documentación y procesos organizados.
- Equipos capaces de continuar después de la operación.
- Zonas geográficas consideradas estratégicas.
- Posibilidades de mejorar la eficiencia mediante tecnología y centralización.
Un consolidador no analiza únicamente cuánto factura el despacho. También estudiará cuánto costará integrarlo, qué recursos tendrá que mantener y qué riesgo existe de perder comunidades.
Ventajas de vender a un consolidador
- Suele disponer de mayor capacidad financiera.
- Tiene experiencia ejecutando operaciones similares.
- Puede contar con procesos de integración ya definidos.
- En determinadas zonas puede mostrar un interés estratégico elevado.
- Puede ofrecer continuidad al equipo y recursos adicionales.
Riesgos o aspectos que conviene analizar
Una estructura grande puede gestionar las comunidades de una forma diferente a la de un despacho tradicional.
Si tu cartera se ha construido sobre una relación muy personal entre el titular y cada presidente, una transición hacia un modelo más centralizado puede generar resistencia.
También debes revisar cuidadosamente:
- Qué parte del precio se paga inicialmente.
- Qué cantidades dependen de la permanencia de las comunidades.
- Durante cuánto tiempo tendrás que seguir vinculado.
- Qué garantías o ajustes exige el comprador.
- Qué ocurrirá con el equipo y la oficina.
La capacidad financiera del comprador no elimina el riesgo contractual para el vendedor.
2. Administradores de fincas y despachos locales
Este es el comprador tradicional: otro administrador que opera en la misma ciudad, municipio o provincia y quiere aumentar su cartera.
Puede ser un despacho consolidado, un competidor directo o un profesional que se encuentra en fase de crecimiento.
Qué busca un comprador local
La principal motivación suele ser incorporar comunidades cercanas a su estructura actual.
Esto le permite:
- Aumentar facturación sin captar comunidad por comunidad.
- Aprovechar su equipo y sus instalaciones.
- Concentrar la gestión en una zona que ya conoce.
- Reforzar su posición frente a otros despachos.
- Generar economías de escala a nivel local.
La proximidad geográfica puede facilitar mucho la integración.
El comprador ya conoce los proveedores, el funcionamiento del mercado local y las expectativas habituales de las comunidades de la zona.
Ventajas de vender a un administrador cercano
- Puede ofrecer una transición más personal.
- Suele conocer mejor la realidad de las comunidades.
- Puede generar más confianza entre presidentes y propietarios.
- La cercanía facilita reuniones, presentaciones y acompañamiento.
- Puede existir una mayor compatibilidad cultural entre ambos despachos.
Riesgos o limitaciones
Un comprador local puede tener menos capacidad financiera que un gran grupo.
Esto puede traducirse en:
- Más parte del precio aplazada.
- Necesidad de financiación externa.
- Mayor dependencia de que se conserve la facturación.
- Menor capacidad para absorber equipos o costes adicionales.
Además, el hecho de conocer personalmente al comprador no sustituye una revisión rigurosa de la operación.
Una relación de confianza no debe evitar que se documenten correctamente el precio, los plazos, las condiciones y las responsabilidades de cada parte.
3. Franquicias y redes de expansión territorial
Algunas marcas de administración de fincas buscan crecer mediante franquicias, delegaciones u oficinas asociadas.
Para estos compradores, una cartera puede actuar como base inicial para entrar en una nueva zona o reforzar una oficina que acaba de comenzar.
Qué buscan las franquicias
- Carteras con una dimensión suficiente para sostener una oficina.
- Zonas donde la marca todavía no tiene presencia.
- Despachos que puedan adaptarse a procesos estandarizados.
- Equipos o profesionales interesados en continuar.
- Posibilidad de implantar tecnología, servicios y procedimientos propios.
En algunos casos será la propia marca quien participe en la operación. En otros, el comprador real puede ser un franquiciado o asociado que necesita una cartera para iniciar su actividad.
Ventajas de este tipo de comprador
- Aporta una marca y una metodología ya desarrolladas.
- Puede modernizar herramientas y procesos.
- Puede ofrecer apoyo comercial, tecnológico y operativo.
- Puede resultar adecuado para un profesional que quiera continuar dentro de una estructura mayor.
Aspectos que conviene revisar
Hay que entender claramente quién asume la compra y qué capacidad económica tiene.
No es lo mismo que la operación esté respaldada directamente por una estructura nacional que depender exclusivamente de un nuevo franquiciado.
También debes analizar:
- Qué cambios de marca se producirán.
- Cómo se comunicará la transición.
- Qué nivel de autonomía conservará el despacho.
- Qué condiciones deberá aceptar el equipo.
- Quién responde del pago aplazado.
No todas las carteras encajan con los mismos compradores
El tamaño, la zona, la rentabilidad, el equipo y el grado de dependencia del titular pueden hacer que una cartera resulte especialmente atractiva para unos perfiles y poco adecuada para otros.
Explorar el mercado permite identificar dónde existe un mejor encaje.
Explora el mercado antes de elegir una única opción
4. Redes asociativas y modelos de integración progresiva
No todos los compradores plantean una venta inmediata en la que el titular abandona el despacho desde el primer día.
Existen redes y grupos que ofrecen fórmulas de integración progresiva.
En estos modelos, el administrador puede seguir vinculado durante un periodo más largo, conservar determinadas funciones o integrarse dentro de una estructura que le proporciona soporte tecnológico, administrativo y operativo.
Qué busca este tipo de comprador
- Administradores que quieran seguir activos durante un tiempo.
- Despachos con potencial de mejora operativa.
- Carteras que puedan crecer con más recursos.
- Equipos que necesiten apoyo o profesionalización.
- Propietarios que busquen una salida gradual en lugar de una ruptura inmediata.
Cuándo puede encajar este modelo
Puede resultar interesante cuando el titular:
- No quiere jubilarse de forma inmediata.
- Desea reducir progresivamente su carga de trabajo.
- Quiere dejar de asumir determinadas funciones.
- Necesita apoyo tecnológico o administrativo.
- Quiere preparar una sucesión a varios años vista.
Riesgos o cuestiones que deben definirse
Este tipo de acuerdo puede ser más complejo que una venta directa, porque durante un tiempo convivirán el antiguo propietario y la nueva estructura.
Conviene concretar:
- Quién toma las decisiones.
- Qué responsabilidades conserva el vendedor.
- Qué remuneración recibirá durante la transición.
- Cuándo dejará de participar.
- Cómo se calculará el precio definitivo.
- Qué ocurrirá si las partes no se adaptan bien.
Una salida progresiva puede reducir el impacto del cambio, pero exige una definición muy clara de funciones y plazos.
5. Empresas multiservicio y compradores procedentes de otros sectores
El último perfil es menos tradicional: empresas cuya actividad principal no ha sido históricamente la administración de fincas, pero que ven valor en la relación con las comunidades de propietarios.
Pueden ser compañías vinculadas a seguros, mantenimiento, energía, seguridad, servicios inmobiliarios u otras actividades relacionadas con los edificios.
Qué puede motivar su interés
Para este comprador, la cartera no solo representa honorarios de administración.
También puede proporcionar:
- Acceso a comunidades y edificios.
- Relación con presidentes y propietarios.
- Posibilidad de ofrecer servicios complementarios.
- Entrada en un mercado con ingresos recurrentes.
- Una red territorial ya construida.
En estos casos pueden valorar especialmente el número de viviendas gestionadas, la capacidad de prescripción y la estabilidad de las relaciones con las comunidades.
Ventajas potenciales
- Pueden disponer de una estructura financiera importante.
- Pueden aportar nuevos servicios y recursos.
- Pueden encontrar un valor estratégico que otros compradores no perciben.
Riesgos que deben valorarse
La principal cuestión es si su modelo de negocio encaja con las expectativas de las comunidades.
Si el objetivo principal del comprador es comercializar otros servicios, puede producirse una pérdida de confianza si los propietarios perciben que la administración deja de ser independiente.
También hay que analizar si dispone de experiencia real para gestionar la complejidad diaria de las comunidades.
Una elevada capacidad financiera no garantiza necesariamente un buen encaje operativo o cultural.
Qué tipo de comprador puede encajar mejor con tu cartera
No existe un comprador ideal para todas las situaciones.
La opción adecuada dependerá de las características del despacho y de lo que el propietario quiera conseguir.
Si quieres retirarte completamente
Puede resultar más adecuado un comprador con capacidad para asumir la gestión, integrar el equipo y sustituir rápidamente tus funciones.
En este escenario suelen tener ventaja los grupos consolidados o los despachos locales con estructura suficiente.
Si quieres continuar durante algunos años
Puede encajar mejor una red asociativa, una integración progresiva o un comprador dispuesto a mantenerte dentro del proyecto durante la transición.
Si tu cartera depende mucho de tu relación personal
Un administrador local o un comprador con un modelo de atención cercano puede facilitar la permanencia de las comunidades.
En este tipo de cartera, el precio no debería analizarse sin estudiar cómo se producirá el relevo.
Si tienes un equipo autónomo y procesos ordenados
Tu cartera puede resultar especialmente atractiva para un consolidador, porque será más fácil de integrar y dependerá menos de tu continuidad.
Si tu despacho necesita modernización o apoyo
Una franquicia, red o estructura mayor puede aportar tecnología, procedimientos, servicios centrales y capacidad comercial.
Si has recibido una oferta directa
Antes de aceptarla, conviene comprobar si el comprador representa la única opción disponible o si existen otros perfiles que podrían valorar la cartera de forma distinta.
Para determinar si una propuesta es razonable, también debes entender cómo se valora una cartera de administración de fincas y qué condiciones económicas acompañan a la cifra ofrecida.
Conocer a un posible comprador no equivale a conocer el mercado de compradores.
Qué analiza un comprador antes de presentar una oferta
Independientemente de su perfil, la mayoría de los compradores revisará una combinación de factores financieros, operativos y comerciales.
Facturación y rentabilidad
Analizará cuánto factura el despacho, qué gastos necesita para funcionar y qué rentabilidad puede generar después de la integración.
Número y tamaño de las comunidades
No es lo mismo una cartera formada por muchas comunidades pequeñas que otra concentrada en unas pocas comunidades de gran tamaño.
La concentración puede aumentar el riesgo si la pérdida de una sola comunidad afecta de forma relevante a los ingresos.
Ubicación geográfica
Una cartera puede adquirir un valor estratégico especial cuando se encuentra en una zona donde el comprador quiere crecer o ya dispone de estructura.
Estabilidad y antigüedad
Las comunidades consolidadas y con una relación prolongada con el despacho suelen transmitir mayor estabilidad.
Dependencia del titular
Cuanto más dependa el negocio de la intervención personal del propietario, mayor será el riesgo de la transición.
Equipo laboral
El comprador estudiará qué personas son necesarias, qué funciones realizan, cuáles son sus costes y si estarían dispuestas a continuar.
Documentación y procesos
Una información organizada facilita la revisión de la cartera y reduce la incertidumbre.
Condiciones de la transición
También tendrá en cuenta cuánto tiempo acompañará el vendedor, cómo se presentará el cambio y qué probabilidad existe de conservar las comunidades.
La continuidad no depende únicamente del precio. La forma de ejecutar el traspaso de la cartera de administración de fincas puede influir directamente en la permanencia de los clientes.
Averigua qué perfil puede valorar mejor tu cartera
Un comprador local, un grupo consolidador o una red de integración pueden analizar el mismo despacho de forma muy diferente.
Contrastar opciones te permite entender dónde existe un mejor encaje económico, operativo y personal.
Obtén información antes de tomar una decisión
Por qué el comprador que ofrece más no siempre es el mejor
Comparar compradores únicamente por el precio anunciado puede conducir a una decisión equivocada.
Una oferta debe analizarse en su conjunto.
Forma de pago
Una propuesta de mayor importe puede resultar menos atractiva si una parte importante queda aplazada o condicionada.
Permanencia de las comunidades
Si el precio final depende de que se conserve un determinado porcentaje de la facturación, el modelo de integración del comprador adquiere una importancia decisiva.
Duración del acompañamiento
Algunas propuestas pueden exigir que el vendedor continúe trabajando durante meses o años.
Ese compromiso debe valorarse económicamente y ser compatible con tus objetivos personales.
Continuidad del equipo
El tratamiento de los empleados puede influir en la estabilidad de la operación y en la respuesta de las comunidades.
Garantías y ajustes
Conviene revisar qué responsabilidad conserva el vendedor si se pierden comunidades, aparecen incidencias o no se cumplen determinadas previsiones.
Capacidad real del comprador
No basta con que exista interés. El comprador debe tener recursos económicos, estructura operativa y capacidad para completar la integración.
El mejor resultado no depende solo del precio firmado, sino del importe que finalmente se cobra y de las condiciones que deben cumplirse para recibirlo.
Este es uno de los motivos por los que conviene conocer los errores que pueden costar dinero al vender una cartera antes de comprometerse con un comprador.
Errores habituales al buscar comprador para una cartera
Hablar únicamente con un conocido
Puede ser una buena opción, pero también puede limitar tu capacidad para conocer el valor real de la cartera y comparar estructuras de operación.
Revelar demasiada información demasiado pronto
Antes de compartir datos sensibles conviene confirmar que existe un interés serio y que el comprador tiene capacidad para avanzar.
Negociar solo el precio
Hay que estudiar pagos aplazados, permanencia, garantías, acompañamiento y responsabilidades posteriores.
No analizar el encaje con las comunidades
Si el modelo del comprador provoca bajas, el valor económico de la operación puede reducirse de forma importante.
No preparar la cartera
Una documentación desordenada, una elevada dependencia del titular o una estructura poco clara pueden reducir el interés y empeorar las condiciones.
Confundir interés con oferta firme
Una primera conversación o una estimación verbal no equivalen a una propuesta financiada, documentada y preparada para ejecutarse.
Cómo saber qué compradores se interesarían realmente por tu cartera
Leer sobre los distintos perfiles permite entender cómo funciona el mercado, pero no responde por sí solo a la pregunta principal:
¿Qué compradores concretos podrían interesarse por una cartera como la tuya?
La respuesta dependerá de aspectos como:
- La provincia y los municipios donde operas.
- El número de comunidades y viviendas.
- La facturación y la rentabilidad.
- La estabilidad de la cartera.
- La existencia de equipo.
- Tu grado de implicación en el día a día.
- El plazo en el que te gustaría reducir o abandonar la actividad.
Un consolidador puede mostrar mucho interés por una cartera que encaje con su expansión territorial y ninguno por otra situada fuera de su zona prioritaria.
Un administrador local puede no alcanzar el precio de un grupo, pero ofrecer una transición con menos riesgo de pérdida.
Una red asociativa puede no proponerte una salida inmediata, pero sí una solución que permita reducir progresivamente tu dedicación.
Por eso, la única forma de saber quién podría comprar tu cartera es contrastar sus características con compradores reales.
Puedes hacerlo comprobando qué compradores podrían encajar con una cartera como la tuya.
Explorar el mercado no significa decidir vender
Puedes querer conocer tus opciones aunque todavía no hayas tomado una decisión definitiva.
Explorar el mercado puede ayudarte a:
- Identificar qué perfiles podrían interesarse.
- Entender qué aspectos de tu cartera valoran más.
- Detectar posibles obstáculos antes de iniciar una negociación.
- Comparar diferentes formas de operación.
- Preparar el despacho con tiempo.
- Decidir si este es un buen momento para avanzar.
No tienes que haber fijado todavía un precio.
No tienes que tener una fecha de salida cerrada.
No tienes que aceptar ninguna propuesta.
El primer paso puede ser simplemente conocer qué interés existe y qué alternativas podrían plantearse.
Comprueba quién podría interesarse por tu cartera
Facilítanos algunos datos sobre tu despacho y explora qué tipos de compradores podrían encajar con sus características y con tus objetivos. Conocer tus opciones no te obliga a aceptar ninguna propuesta.
Rellenar el formulario no inicia una venta ni te obliga a aceptar una propuesta
Preguntas frecuentes sobre los compradores de carteras
¿Quién suele comprar una cartera de administración de fincas?
Los compradores más habituales son otros administradores locales, grupos especializados, redes asociativas, franquicias y, en determinados casos, empresas procedentes de sectores relacionados.
¿Los fondos de inversión compran directamente las carteras?
En muchas operaciones el comprador directo es una empresa o grupo de administración de fincas respaldado por inversores, no necesariamente el fondo de forma directa.
Lo importante es identificar quién firma la operación, quién aporta la financiación y quién asumirá la gestión.
¿Un comprador local pagará siempre menos?
No necesariamente.
El precio dependerá de su interés, su capacidad económica, las sinergias que pueda generar y el valor estratégico de la cartera.
Además, una oferta inicial inferior puede producir un mejor resultado si permite conservar más comunidades y contiene menos condiciones.
¿Puedo vender y continuar trabajando?
Sí. Algunas operaciones incluyen un periodo de acompañamiento y otras plantean una integración progresiva en la que el titular continúa activo durante un tiempo.
¿Tengo que hablar con varios compradores?
No existe una obligación, pero comparar diferentes perfiles ayuda a comprender mejor el mercado, negociar con más información y evitar depender de una única propuesta.
¿Qué información necesitará un comprador?
En una primera fase suele necesitar datos generales sobre facturación, número de comunidades, ubicación, equipo, gastos y situación del titular.
Si existe interés y se avanza en la operación, solicitará información más detallada para verificar la cartera.
Entonces, ¿quién puede comprar tu cartera de administración de fincas?
La respuesta no depende únicamente de quién está comprando en España, sino de quién está buscando una cartera con las características de la tuya.
Un despacho local puede valorar especialmente la proximidad.
Un consolidador puede buscar volumen, equipo y facilidad de integración.
Una franquicia puede querer entrar en tu zona.
Una red asociativa puede ofrecerte una salida progresiva.
Una empresa multiservicio puede encontrar valor en el número de viviendas y en la relación con las comunidades.
Cada perfil puede plantear precios, condiciones y transiciones diferentes.
Por eso, antes de decidir con quién hablar o qué oferta aceptar, conviene comprobar qué compradores muestran interés real y qué tipo de operación están dispuestos a plantear.
El siguiente paso puede ser explorar el mercado de compradores sin tener que decidir todavía si quieres vender.
No limites tu decisión al primer comprador que aparezca
Explora qué interés puede despertar tu cartera y qué perfiles de comprador podrían ofrecer un mejor encaje económico, operativo y personal.
Comparar opciones permite decidir con más información.
Sin compromiso de venta · La decisión final es tuya