Si llevas años gestionando comunidades de propietarios, probablemente te hayas preguntado alguna vez cuánto podría valer tu cartera de administración de fincas.
Esa pregunta suele aparecer cuando el titular empieza a pensar en reducir su dedicación, integrarse en una estructura mayor o informarse sobre cómo vender una cartera de administración de fincas.
Quizá hayas oído que una cartera vale un determinado número de mensualidades, un porcentaje de la facturación anual o varias veces su beneficio. Estas referencias pueden servir como primera orientación, pero no permiten saber por sí solas cuánto estaría dispuesto a pagar un comprador.
No existe una fórmula única aplicable a todas las carteras. Pero eso no significa que su valor sea imposible de calcular.
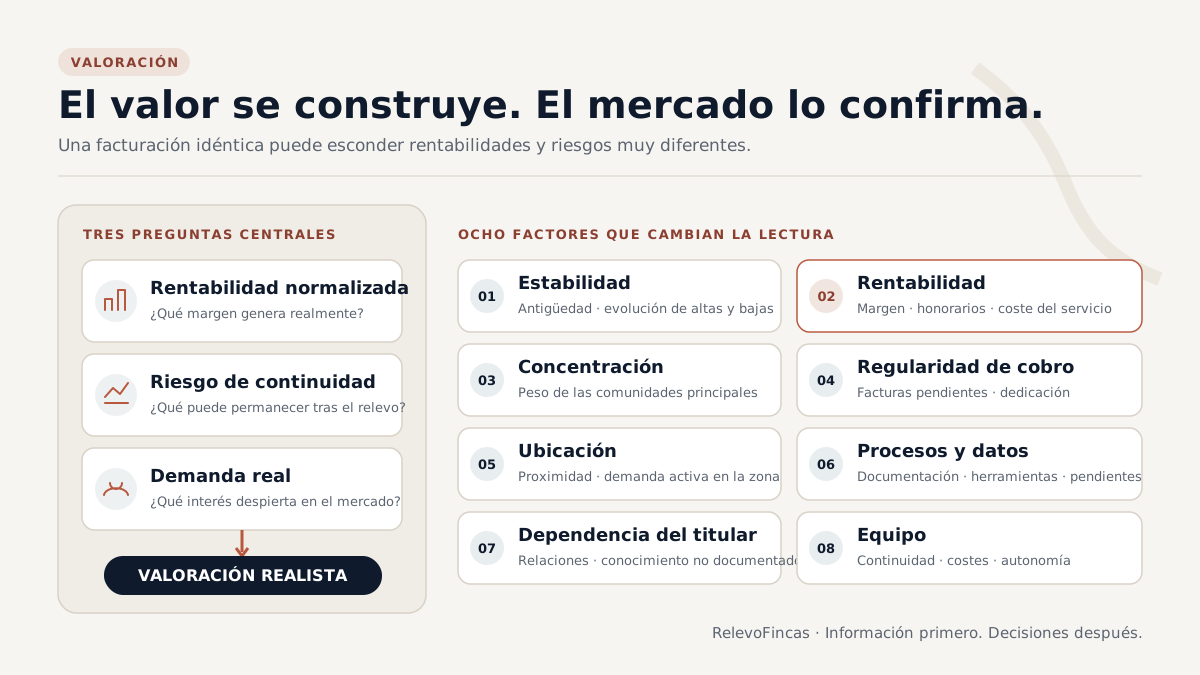
Para aproximarse a una valoración realista de una cartera de administración de fincas hay que responder a tres preguntas:
- ¿Qué rentabilidad genera realmente el despacho?
- ¿Qué probabilidad existe de que las comunidades permanezcan después de la operación?
- ¿Qué interés despierta una cartera con esas características entre los compradores?
Las dos primeras preguntas permiten calcular un valor teórico. La tercera permite comprobar si ese valor tiene sentido en el mercado.
Esa diferencia es fundamental: una cosa es estimar cuánto debería valer una cartera y otra saber cuánto podrían pagar realmente por ella.
En pocas palabras, el valor de una cartera se estima a partir de su EBITDA normalizado, se ajusta según el riesgo de que las comunidades permanezcan tras la operación y se confirma contrastándola con compradores reales. Las referencias que circulan en el sector, como el 0,5–2× de la facturación anual o el 3–8× del EBITDA normalizado, solo sirven como orientación inicial.
Descubre si una cartera como la tuya puede despertar interés
Facilítanos algunos datos básicos sobre tu cartera y podremos valorar si existen compradores que encajen con sus características.
Explorar el mercado no te obliga a iniciar una venta.
Sin compromiso de venta · Tú decides si quieres avanzar
Cómo calcular el precio de una cartera de administración de fincas
En el sector circulan referencias como que una cartera puede valer entre 0,5 y 2 veces su facturación anual o entre 3 y 8 veces su EBITDA normalizado.
El problema no es que estas referencias sean completamente inútiles. El problema es utilizarlas como si fueran una valoración de la cartera.
Como ejemplo pedagógico, una cartera que factura 100.000 euros al año podría situarse, aplicando esos rangos, entre 50.000 y 200.000 euros. Una diferencia de 150.000 euros demuestra que la facturación, por sí sola, no permite determinar el valor de una cartera.
Dos despachos pueden facturar exactamente lo mismo y tener valores muy diferentes.
La razón es sencilla: un comprador no adquiere facturación pasada. Adquiere la posibilidad de obtener beneficios futuros con esa cartera y asume el riesgo de que esos beneficios no lleguen a materializarse.
Por eso, además de la facturación, es necesario analizar la rentabilidad real del despacho.
La importancia del EBITDA normalizado
Uno de los indicadores utilizados para valorar un despacho es el EBITDA, es decir, el beneficio generado antes de intereses, impuestos, depreciaciones y amortizaciones.
Sin embargo, en una operación de compraventa no basta con observar el EBITDA que aparece en la contabilidad. Es necesario calcular un EBITDA normalizado o ajustado.
Este cálculo debe tener en cuenta, entre otras cuestiones:
- El coste de sustituir las funciones que actualmente realiza el titular.
- Los gastos extraordinarios que no se repetirán.
- Los gastos personales o no vinculados estrictamente con la actividad.
- Los servicios que presta el propietario sin imputar un salario de mercado.
- Los costes adicionales que tendría que asumir el comprador.
- Las posibles eficiencias que puede conseguir al integrar la cartera en otra estructura.
Por ejemplo, un despacho puede presentar un beneficio elevado porque su propietario asume personalmente una gran parte del trabajo. Pero si el comprador necesita contratar a otra persona para sustituirlo, ese coste debe descontarse antes de calcular la rentabilidad transferible.
El dato relevante no es únicamente cuánto gana actualmente el titular, sino cuánto podría ganar el comprador después de integrar y operar la cartera.
Dos carteras con la misma facturación pueden tener valores muy diferentes
Imaginemos dos despachos que facturan 180.000 euros al año.
El primero genera un EBITDA normalizado de 65.000 euros, tiene comunidades consolidadas, un equipo capaz de trabajar con autonomía, poca concentración de ingresos y una documentación bien organizada.
El segundo genera un EBITDA normalizado de 30.000 euros, depende completamente de su propietario, concentra una parte importante de la facturación en cinco comunidades y necesita reorganizar sus procesos y documentación.
Aunque ambos facturen lo mismo, un comprador no percibirá el mismo valor.
La primera cartera ofrece una mayor rentabilidad y un menor riesgo de integración. La segunda puede seguir siendo atractiva, pero probablemente requerirá más trabajo, más recursos y una estructura de oferta diferente.
Por eso, aplicar un múltiplo directamente sobre la facturación puede conducir tanto a sobrevalorar como a infravalorar una cartera.
Factores que influyen en el valor de una cartera de administración de fincas
La rentabilidad es importante, pero no es el único elemento que determina el precio.
Cuando un comprador analiza una cartera, intenta averiguar qué hay detrás de sus ingresos y qué probabilidades tiene de conservarlos después de la operación.
Estos son algunos de los factores que más peso suelen tener en la valoración de una cartera de comunidades.
1. Antigüedad y estabilidad de las comunidades
Una cartera formada por comunidades que llevan muchos años trabajando con el mismo despacho transmite estabilidad.
La antigüedad no garantiza que una comunidad vaya a permanecer tras el cambio de administrador, pero sí puede ser un indicador de confianza, satisfacción y continuidad.
En igualdad de condiciones, una cartera consolidada suele representar menos incertidumbre que otra formada principalmente por comunidades captadas durante los últimos meses.
También conviene analizar la evolución reciente de la cartera:
- Cuántas comunidades se han incorporado.
- Cuántas se han perdido.
- Por qué motivos se han producido las bajas.
- Qué grado de estabilidad presentan los ingresos.
Una cartera aparentemente grande puede perder atractivo si viene sufriendo una reducción continuada.
2. Rentabilidad real
Una cartera que factura mucho, pero necesita una estructura de costes elevada, puede valer menos que otra más pequeña y eficiente.
El comprador analizará cuánto margen deja cada comunidad, qué costes son necesarios para prestar correctamente el servicio y qué rentabilidad puede obtener después de la integración.
También revisará si los honorarios están actualizados.
Una cartera con precios muy bajos puede tener una facturación estable, pero ofrecer poco margen para asumir nuevos costes o mantener el nivel de servicio.
3. Concentración de los ingresos
Si una parte importante de la facturación depende de unas pocas comunidades, el comprador asume un riesgo mayor.
Perder una sola comunidad podría afectar de forma considerable a la rentabilidad de la operación.
Por el contrario, una cartera diversificada entre numerosas comunidades reduce el impacto económico de una posible baja.
No solo importa cuántas comunidades forman la cartera. También importa cuánto representa cada una dentro de los ingresos totales.
4. Regularidad en el cobro de los honorarios
Es necesario diferenciar entre la morosidad interna de los propietarios de una comunidad y los problemas del despacho para cobrar sus propios honorarios.
Lo que un comprador analizará especialmente es:
- Si el despacho cobra regularmente sus servicios.
- Si existen facturas pendientes.
- Si determinadas comunidades generan conflictos recurrentes.
- Si algunas requieren una dedicación desproporcionada respecto a los honorarios que pagan.
Una comunidad puede aportar facturación y, al mismo tiempo, consumir tantos recursos que su rentabilidad real sea muy reducida.
5. Ubicación geográfica
La ubicación puede influir de manera significativa en el interés de los compradores.
Una cartera concentrada geográficamente suele ser más sencilla de integrar y gestionar que otra muy dispersa.
La proximidad entre comunidades puede reducir desplazamientos, mejorar la eficiencia del equipo y facilitar la prestación del servicio.
Pero no existe una regla según la cual una cartera urbana siempre valga más que una situada en una población pequeña.
El valor dependerá también de qué compradores estén activos en esa zona, de su capacidad operativa y de sus objetivos de crecimiento.
Para un comprador que quiera entrar en una provincia concreta, una cartera bien posicionada en esa zona puede tener un valor estratégico especialmente alto.
6. Estado de la documentación y los procesos
Una cartera bien organizada transmite seguridad y facilita la integración.
El comprador valorará, entre otros aspectos:
- Que las contabilidades estén actualizadas.
- Que las actas y la documentación estén ordenadas.
- Que los datos sean fiables y fácilmente verificables.
- Que existan procedimientos claros.
- Que el despacho utilice herramientas que faciliten la transición.
- Que no haya gestiones importantes pendientes de resolver.
La falta de información genera incertidumbre. Y cuando aumenta la incertidumbre, el comprador suele protegerse reduciendo el precio, aplazando pagos o incorporando más condiciones.
7. Dependencia del propietario
Una de las preguntas más importantes es qué ocurriría si el titular dejara de trabajar mañana.
Si todas las relaciones con presidentes, proveedores y empleados dependen exclusivamente del propietario, la transición será más delicada.
También lo será si el conocimiento del despacho no está documentado o si nadie más conoce suficientemente las particularidades de cada comunidad.
Una cartera suele resultar más fácil de integrar cuando existe un equipo estable, procesos definidos y una estructura que no depende por completo de una sola persona.
8. Equipo y estructura laboral
El equipo puede ser un activo o una dificultad, dependiendo de su experiencia, coste, estabilidad y capacidad para continuar después de la operación.
Un comprador analizará:
- Qué funciones realiza cada persona.
- Qué antigüedad y condiciones laborales tiene.
- Qué parte del equipo es necesaria para mantener la cartera.
- Si las personas clave estarían dispuestas a continuar.
- Si la estructura está sobredimensionada o necesita refuerzos.
No se trata simplemente de tener más o menos empleados, sino de entender si el equipo facilita o complica la continuidad del negocio.
El riesgo de continuidad de las comunidades
Una cartera de administración de fincas no es un conjunto de clientes que se transfiera automáticamente de un propietario a otro.
Cada comunidad conserva su capacidad para decidir quién ejerce como administrador.
Esto significa que el comprador no tiene completamente garantizado que todas las comunidades vayan a permanecer después de la operación.
Aunque exista un acuerdo entre vendedor y comprador, el valor definitivo dependerá en buena medida de cómo respondan las comunidades durante la transición.
Este riesgo se analiza con más detalle al estudiar cómo funciona el traspaso de una cartera de administración de fincas, ya que el cambio de titularidad económica no implica que las comunidades se transfieran automáticamente.
Por ese motivo, en la venta de una cartera de administración de fincas es habitual que las condiciones económicas tengan en cuenta la permanencia efectiva de la cartera.
La oferta puede incluir, por ejemplo:
- Una parte del precio abonada inicialmente.
- Pagos posteriores vinculados a la facturación conservada.
- Retenciones temporales.
- Ajustes según el número de comunidades que continúen.
- Periodos de acompañamiento por parte del anterior titular.
Este sistema permite repartir el riesgo entre comprador y vendedor.
También explica por qué una cifra inicial no siempre coincide con el importe que finalmente recibe el propietario.
Cuando alguien afirma que una cartera vale una cantidad determinada, normalmente esa valoración presupone que se cumplen ciertas condiciones y que una parte suficiente de las comunidades permanece después del cambio.
Comprueba qué respuesta tendría tu cartera en el mercado
La rentabilidad y la estabilidad permiten construir una primera estimación.
Contrastar la cartera con posibles compradores permite comprobar si esa estimación resulta realista.
Sin compromiso de venta · Obtén información antes de decidir
La transición también forma parte del valor
La forma en que se gestione el relevo puede influir directamente en el resultado económico.
Una cartera puede tener buenos números y, sin embargo, perder valor si la transición se comunica mal o se ejecuta con precipitación.
El comprador querrá saber:
- Si el vendedor está dispuesto a acompañar durante un periodo razonable.
- Cómo se comunicará el cambio a las comunidades.
- Qué relación mantiene el titular con los presidentes.
- Si existe un plan para presentar al nuevo administrador.
- Qué personas del equipo continuarán.
- Qué posibles resistencias pueden aparecer.
Una transición bien preparada reduce el riesgo de pérdida de comunidades y permite defender mejor las condiciones de la operación.
Por eso, la preparación de la venta no comienza cuando se firma un contrato. Comienza antes, organizando la información y diseñando cómo podría realizarse el relevo.
El factor que no aparece en ninguna hoja de cálculo
Hasta ahora hemos hablado de rentabilidad, estabilidad, documentación, equipo y riesgo.
Todos estos elementos permiten estimar cuánto podría valer una cartera.
Pero todavía falta una variable decisiva: la demanda real de compradores.
Una valoración financiera puede indicar que una cartera debería situarse dentro de una determinada horquilla. Sin embargo, el precio real dependerá también de cuántos compradores puedan estar interesados y de qué valor tenga la cartera para cada uno de ellos.
Una misma cartera puede resultar poco atractiva para un comprador y especialmente valiosa para otro. Por eso conviene conocer qué tipos de compradores de carteras de administración de fincas existen y qué busca cada uno.
Por ejemplo, un comprador puede estar buscando:
- Entrar en una nueva provincia.
- Aumentar su presencia en una zona donde ya opera.
- Aprovechar la capacidad disponible de su equipo.
- Incorporar comunidades de un determinado tamaño.
- Adquirir una estructura con personal experimentado.
- Generar economías de escala.
Cuando existe un buen encaje estratégico, un comprador puede estar dispuesto a plantear mejores condiciones.
Por eso, el valor de una cartera no se determina únicamente mirando hacia dentro del despacho. También hay que mirar hacia fuera y comprobar qué está buscando el mercado.
Una hoja de cálculo puede ayudarte a calcular una horquilla. Solo el mercado puede confirmar si existe demanda dentro de esa horquilla.
Si quieres pasar de una estimación teórica a datos reales, puedes comprobar si existen compradores interesados en una cartera como la tuya.
Contrasta tu valoración con el mercado
Los datos internos permiten construir una estimación.
Explorar el mercado permite comprobar si existen compradores interesados y qué tipo de condiciones podrían plantearse.
Sin compromiso de venta · Tú decides si quieres avanzar
Por qué fallan muchas valoraciones de carteras
Muchos administradores intentan calcular el valor de su cartera sumando sus honorarios y aplicando un múltiplo.
Ese cálculo puede ofrecer una referencia inicial, pero suele ignorar cuestiones fundamentales. Algunas de ellas coinciden con los errores más habituales al vender una cartera de administración de fincas.
Se confunde facturación con rentabilidad
Facturar más no significa necesariamente ganar más.
Si los costes son elevados, los honorarios están desactualizados o determinadas comunidades exigen demasiado trabajo, la rentabilidad puede ser mucho menor de lo que parece.
No se calcula el coste de sustituir al titular
El propietario puede realizar funciones comerciales, administrativas, contables y de gestión sin asignarse un coste separado por cada una de ellas.
El comprador tendrá que asumir esas funciones con su propia estructura o contratar a alguien para realizarlas.
Se ignora el riesgo de pérdida de comunidades
No todas las comunidades tienen la misma probabilidad de permanecer.
La relación con el titular, la antigüedad, la calidad del servicio y la forma de comunicar la transición pueden influir en la continuidad.
Se utiliza un múltiplo sin conocer las condiciones
Dos ofertas con el mismo precio inicial pueden ser económicamente muy distintas.
Hay que analizar:
- Cuánto se paga al principio.
- Qué parte queda aplazada.
- Qué condiciones deben cumplirse.
- Durante cuánto tiempo se mide la permanencia.
- Qué obligaciones mantiene el vendedor.
- Qué ocurre si algunas comunidades abandonan.
El precio anunciado no siempre es el precio real.
Se incorpora el esfuerzo personal a la valoración
Después de muchos años de trabajo, es normal atribuir un valor emocional al despacho.
Las relaciones construidas, las dificultades superadas y el tiempo invertido tienen una enorme importancia para su propietario.
Pero el comprador no puede valorar la cartera en función del esfuerzo pasado. La valorará según la rentabilidad que pueda generar y los riesgos que tenga que asumir en el futuro.
Se toma una sola oferta como referencia del mercado
Recibir una propuesta no significa conocer el valor de mercado.
Una oferta refleja el interés y las circunstancias de un comprador concreto.
Para tener una visión más fiable conviene saber si existen otros perfiles interesados, qué condiciones plantearían y qué aspectos de la cartera consideran más atractivos o problemáticos.
Cómo obtener una valoración más realista de tu cartera
No existe una fórmula exacta, pero sí un proceso razonable para aproximarse al valor.
1. Reunir la información básica
El primer paso es disponer de datos fiables:
- Facturación anual.
- Número de comunidades.
- Distribución geográfica.
- Honorarios medios.
- Antigüedad.
- Evolución de altas y bajas.
- Gastos operativos.
- Estructura del equipo.
- Concentración de ingresos.
- Servicios adicionales.
- Incidencias o procedimientos pendientes.
Sin información ordenada, cualquier valoración será poco más que una intuición.
2. Calcular la rentabilidad normalizada
Hay que ajustar los ingresos y gastos para estimar qué beneficio podría obtener un comprador después de asumir la gestión.
Este análisis debe incluir el coste real de sustituir al propietario y mantener correctamente el servicio.
3. Evaluar los riesgos de la cartera
Después hay que analizar qué factores podrían afectar a la continuidad:
- Dependencia del titular.
- Concentración en pocas comunidades.
- Honorarios insuficientes.
- Equipo inestable.
- Documentación desordenada.
- Comunidades conflictivas.
- Dispersión geográfica.
- Posibles resistencias al cambio.
4. Diseñar una posible transición
Una valoración será más defendible si existe una forma clara de ejecutar el relevo.
El comprador necesita comprender cómo se presentará el cambio, cuánto acompañamiento recibirá y qué recursos tendrá disponibles.
5. Contrastar la cartera con compradores reales
Finalmente, es necesario comprobar qué respuesta obtiene la cartera en el mercado.
Este contraste permite saber:
- Si existen compradores interesados.
- Qué aspectos valoran más.
- Qué riesgos detectan.
- Qué tipo de operación plantearían.
- Qué horquilla económica consideran razonable.
- Qué condiciones exigirían para avanzar.
Sin este último paso se puede calcular un valor teórico, pero no conocer el interés real.
Explorar el mercado no significa poner el despacho a la venta
Muchos administradores retrasan esta consulta porque creen que hablar con posibles compradores implica iniciar inmediatamente un proceso de venta.
No tiene por qué ser así.
Explorar el mercado significa obtener información para decidir con más criterio.
El proceso puede comenzar utilizando únicamente datos generales de la cartera:
- Número aproximado de comunidades.
- Volumen de facturación.
- Zona geográfica.
- Tamaño del equipo.
- Características generales del despacho.
Con esta información se puede analizar qué compradores podrían encajar y si existe interés inicial.
Si aparece una posibilidad real, podrás valorar las condiciones y decidir si quieres avanzar.
No tienes que fijar una fecha de venta.
No tienes que aceptar ninguna propuesta.
No tienes que haber decidido todavía qué harás con tu despacho.
Solo tienes que decidir si quieres conocer qué opciones podrían existir.
Obtén información antes de tomar una decisión
Explorar el mercado puede ayudarte a conocer si existe interés, qué tipo de comprador podría encajar y qué condiciones podrían plantearse.
Rellenar el formulario no inicia una venta ni te obliga a aceptar una propuesta
Cuándo puede tener sentido explorar el mercado
No es necesario estar a punto de jubilarse para querer conocer el valor y las posibilidades de una cartera.
Puede tener sentido explorar el mercado cuando:
- Estás empezando a pensar en tu jubilación.
- Quieres reducir gradualmente tu carga de trabajo.
- No existe un relevo claro dentro del despacho.
- Te planteas integrar tu cartera en una estructura mayor.
- Has recibido una oferta y quieres saber si es razonable.
- Quieres conocer el valor de lo que has construido.
- Crees que el sector está cambiando y quieres entender tus opciones.
- No tienes intención inmediata de vender, pero quieres prepararte con tiempo.
Conocer el mercado no obliga a tomar una decisión.
Al contrario, disponer de información con antelación suele permitir decidir con menos presión y negociar desde una posición más sólida.
Preguntas frecuentes sobre la valoración de una cartera
¿Explorar el mercado me obliga a vender mi cartera?
No. Rellenar el formulario únicamente indica que quieres conocer si podría existir interés por una cartera con tus características.
Después podrás decidir libremente si deseas avanzar.
¿Tengo que saber cuánto quiero pedir?
No necesariamente.
Puedes tener una primera expectativa, pero una de las finalidades de explorar el mercado es precisamente comprender qué valor y qué condiciones podrían plantear los compradores.
¿Tengo que haber decidido vender?
No. Puedes explorar las posibilidades de tu cartera aunque todavía no hayas tomado una decisión definitiva.
Conocer las alternativas disponibles puede ayudarte a planificar mejor los próximos años.
¿Qué ocurre si no existe interés?
También es una información útil.
Puede indicar que no es el momento adecuado, que sería conveniente preparar determinados aspectos del despacho o que la expectativa económica necesita revisarse.
¿El precio es el único elemento que debo comparar?
No. También hay que analizar:
- La forma de pago.
- Los importes aplazados.
- Las condiciones asociadas a la permanencia.
- El periodo de transición.
- El papel que tendrá el vendedor.
- La continuidad del equipo.
- Las garantías exigidas.
- La capacidad real del comprador para completar la operación.
Una oferta aparentemente superior puede terminar siendo peor si incorpora demasiadas condiciones o traslada casi todo el riesgo al vendedor.
Entonces, ¿cuánto vale una cartera de administración de fincas?
Una cartera no vale simplemente un número de mensualidades.
Tampoco vale lo que su propietario necesita obtener, lo que pagó otro comprador por una operación diferente o la primera cifra que aparece al aplicar un múltiplo sobre la facturación.
Su valor depende de tres elementos:
- La rentabilidad que puede generar.
- El riesgo de conservar las comunidades después de la transición.
- La demanda real que existe entre compradores capaces de integrar la cartera.
Los datos internos permiten construir una estimación. El mercado permite comprobarla.
Por eso, si llevas tiempo preguntándote cuánto podría valer tu cartera de administración de fincas, no es necesario que decidas hoy si quieres venderla.
El siguiente paso puede ser comprobar si una cartera como la tuya despierta interés y qué opciones podrían existir.
No decidas el futuro de tu despacho basándote únicamente en suposiciones
Facilítanos algunos datos sobre tu cartera y comprueba si puede existir interés por parte de compradores que encajen con sus características.
Sin compromiso de venta · La decisión final es tuya