Después de décadas gestionando comunidades, llega un momento en el que la jubilación del administrador de fincas deja de ser una idea lejana y empieza a convertirse en una decisión real.
A veces ocurre porque se alcanza la edad ordinaria de jubilación. Otras veces, porque el cansancio, las juntas, las urgencias y la responsabilidad diaria hacen que resulte difícil imaginar otros diez años al frente del despacho.
En ese momento suele aparecer una pregunta aparentemente sencilla:
¿Puedo jubilarme y seguir vinculado a mi empresa o a mi cartera de comunidades?
La respuesta no depende únicamente de que sigas siendo socio o administrador de una sociedad.
También hay que analizar:
- Si continúas trabajando de forma efectiva.
- Qué funciones realizas dentro del despacho.
- Si percibes una remuneración.
- Cómo estás encuadrado en la Seguridad Social.
- Si quieres cobrar la pensión completa o compatibilizarla con una actividad.
- Qué ocurrirá con la cartera y con el equipo.
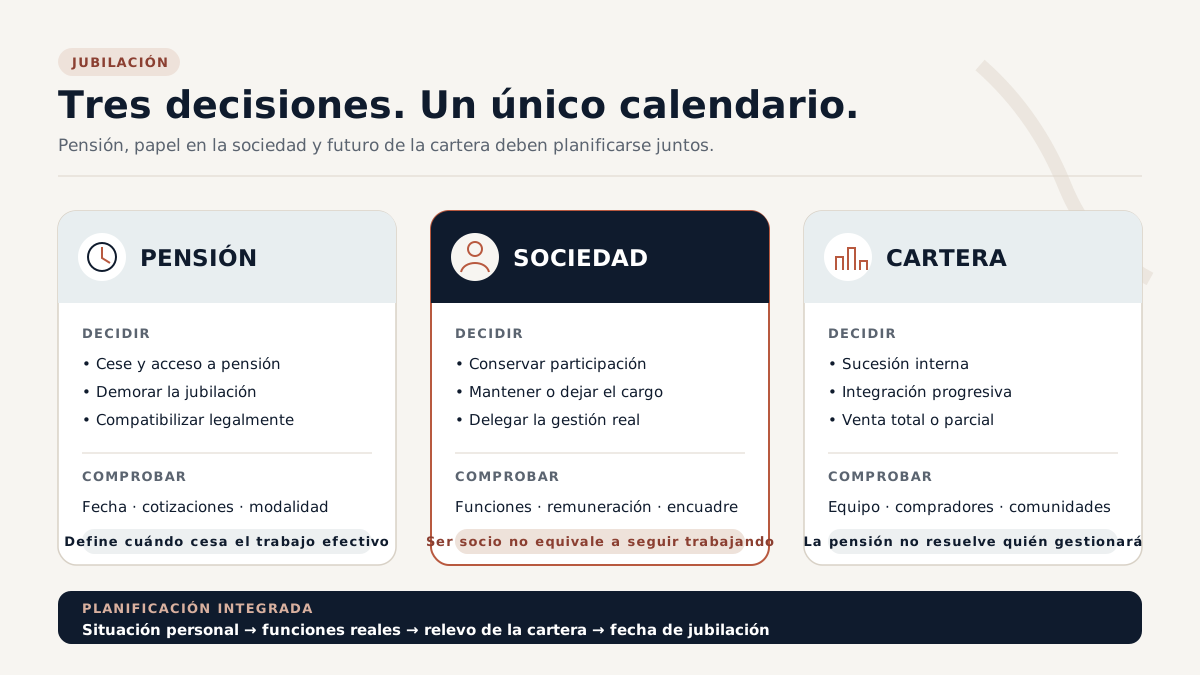
En pocas palabras, jubilarse siendo administrador de fincas implica tres decisiones distintas. Cuándo y cómo acceder a la pensión, qué papel se conserva en la sociedad y qué ocurrirá con la cartera de comunidades. Como regla general, cobrar la pensión es incompatible con seguir trabajando, salvo modalidades como la jubilación activa, y ninguna de esas vías resuelve por sí sola quién atenderá a las comunidades.
Por eso, la jubilación no debería abordarse únicamente como un trámite ante la Seguridad Social.
Para un administrador de fincas también es una decisión empresarial: hay que determinar si se mantiene la actividad, si se reduce progresivamente, si se incorpora un relevo o si se opta por vender la cartera de administración de fincas.
Conoce qué opciones podría tener tu cartera antes de jubilarte
Facilítanos algunos datos básicos sobre tu despacho y comprueba si existen compradores que podrían encajar con sus características.
Explorar el mercado no te obliga a vender.
Sin compromiso de venta · Tú decides si quieres avanzar
La jubilación de un administrador de fincas implica tres decisiones diferentes
Uno de los principales errores consiste en tratar todas las cuestiones como si fueran una sola.
En realidad, hay que distinguir tres decisiones relacionadas, pero diferentes.
1. Cuándo y cómo acceder a la pensión
Debes comprobar cuándo alcanzas la edad ordinaria de jubilación, qué periodos tienes cotizados y qué importe podrías percibir.
También tendrás que decidir si quieres:
- Cesar completamente y cobrar la pensión que te corresponda.
- Retrasar la jubilación.
- Compatibilizar pensión y trabajo mediante alguna modalidad legal.
- Reducir la actividad antes de jubilarte definitivamente.
2. Qué papel conservarás en la sociedad
Si trabajas mediante una sociedad limitada, jubilarte no resuelve automáticamente qué ocurrirá con:
- Tu participación como socio.
- El cargo de administrador societario.
- Las funciones de dirección y gerencia.
- La prestación efectiva de servicios.
- La remuneración que recibes.
Puedes conservar acciones o participaciones sin trabajar en el negocio. Pero mantener un cargo mercantil, dirigir la empresa o seguir prestando los servicios puede tener consecuencias distintas.
3. Qué ocurrirá con la cartera de comunidades
Incluso si resuelves correctamente tu acceso a la pensión, todavía debes decidir quién atenderá a las comunidades.
Las principales posibilidades son:
- Que otro profesional del despacho asuma la gestión.
- Incorporar un socio o sucesor.
- Integrar el negocio en una estructura mayor.
- Vender total o parcialmente la cartera.
- Cerrar la actividad sin transmitirla.
La decisión sobre la pensión y la decisión sobre la cartera deben planificarse juntas, pero no son exactamente lo mismo.
La regla general: pensión de jubilación y trabajo son incompatibles
Como regla general, el cobro de la pensión contributiva de jubilación es incompatible con la realización de un trabajo por cuenta propia o ajena.
Sin embargo, existen excepciones que permiten compatibilizar determinadas actividades con la pensión cuando se cumplen los requisitos establecidos.
Entre ellas se encuentran:
- La jubilación activa.
- La jubilación flexible para determinados trabajos por cuenta ajena.
- La realización de trabajos por cuenta propia cuyos ingresos anuales no superen el salario mínimo interprofesional, bajo las condiciones legalmente establecidas.
- Otros supuestos específicos previstos por la normativa.
Puedes consultar la información oficial de la Seguridad Social sobre la compatibilidad de la pensión de jubilación con el trabajo.
En cualquier caso, no conviene aplicar una regla general sin estudiar la situación concreta.
En un administrador de fincas societario pueden coincidir simultáneamente:
- La condición de socio.
- El cargo de administrador.
- Las funciones de dirección.
- El trabajo profesional prestado a las comunidades.
- La inclusión en el Régimen Especial de Trabajadores Autónomos.
Cada elemento puede influir de forma distinta.
Opción 1: cesar completamente la actividad y acceder a la jubilación
La alternativa más sencilla de entender consiste en dejar de trabajar de forma efectiva y acceder a la pensión que corresponda.
Esto puede implicar:
- Darse de baja en la actividad.
- Dejar de prestar servicios a las comunidades.
- Cesar en las funciones de dirección y gestión.
- Transmitir o cerrar el despacho.
- Organizar el relevo del equipo y de los clientes.
Esta opción reduce las dudas sobre si continúa existiendo una actividad incompatible con la pensión.
Pero cesar personalmente no obliga necesariamente a liquidar la sociedad ni a vender todas las participaciones.
Una persona puede seguir siendo propietaria de una empresa sin trabajar en ella. La cuestión relevante será qué funciones mantiene realmente y cómo queda organizada la actividad.
El problema empresarial del cese total
Dejar de trabajar resuelve una parte del problema, pero puede destruir valor si se hace sin preparar qué ocurrirá con la cartera.
Si el titular cesa de forma repentina:
- Las comunidades pueden empezar a buscar otro administrador.
- Los empleados pueden sentirse inseguros.
- Puede disminuir el interés de posibles compradores.
- La transición puede realizarse con prisas.
- El valor económico acumulado durante años puede reducirse.
Por eso, cuando se desea un cese completo, conviene preparar la salida antes de que llegue la fecha efectiva de jubilación.
Opción 2: acogerse a la jubilación activa
La jubilación activa permite compatibilizar una parte de la pensión contributiva con un trabajo por cuenta propia o ajena.
La regulación fue modificada con efectos desde abril de 2025.
Con carácter general, para acceder a esta modalidad debe haber transcurrido al menos un año entre la edad ordinaria de jubilación aplicable y la fecha en la que se causa la pensión.
El porcentaje de pensión compatible con el trabajo depende de los años completos durante los que se haya retrasado el acceso:
- Un año de demora: 45 % de la pensión.
- Dos años de demora: 55 %.
- Tres años de demora: 65 %.
- Cuatro años de demora: 80 %.
- Cinco años o más: 100 %.
Además, el porcentaje aumenta cinco puntos por cada doce meses ininterrumpidos que se permanezca en jubilación activa, hasta alcanzar el máximo del 100 %.
Para determinados trabajadores por cuenta propia que acrediten la contratación indefinida de un empleado en las condiciones previstas legalmente, puede aplicarse un porcentaje inicial del 75 % cuando la demora sea de entre uno y tres años.
Estas reglas no deben trasladarse automáticamente a cualquier autónomo societario.
Cuando la actividad se desarrolla a través de una sociedad, hay que comprobar quién realiza la contratación, qué funciones ejerce personalmente el pensionista y cómo está encuadrado en la Seguridad Social.
Ventajas de la jubilación activa
- Permite continuar trabajando legalmente.
- Facilita una reducción progresiva de la actividad.
- Puede dar más tiempo para preparar el relevo.
- Permite acompañar al equipo y a las comunidades.
- Evita una salida abrupta del despacho.
Limitaciones que conviene valorar
- No siempre se percibe inicialmente el 100 % de la pensión.
- Exige retrasar el acceso respecto a la edad ordinaria.
- Se mantienen determinadas obligaciones de alta y cotización.
- La situación debe comunicarse y tramitarse correctamente.
- No resuelve por sí sola quién asumirá la cartera en el futuro.
La jubilación activa puede ser una herramienta útil para preparar una salida gradual, pero no sustituye la planificación empresarial.
Opción 3: mantener el cargo de administrador sin remuneración
Otra posibilidad que se plantea con frecuencia consiste en jubilarse, mantener el cargo de administrador de la sociedad y dejar de cobrar por él.
El razonamiento suele ser el siguiente:
“Si no recibo una remuneración, no estoy trabajando y puedo cobrar la pensión.”
Esta conclusión puede ser demasiado simplista.
La compatibilidad no depende únicamente de que el cargo sea retribuido o gratuito.
También importa la realidad de las funciones desempeñadas.
La situación puede ser distinta si el titular:
- Se limita a conservar formalmente el cargo.
- Asiste a reuniones societarias puntuales.
- Continúa tomando las decisiones diarias.
- Firma contratos y dirige al personal.
- Atiende a las comunidades.
- Supervisa la actividad profesional.
- Sigue actuando como la persona de referencia del despacho.
Si continúa prestando servicios o ejerciendo la dirección efectiva, la ausencia de nómina o de retribución mercantil no elimina necesariamente la existencia de actividad.
No basta con cambiar la forma jurídica o dejar de cobrar. Hay que analizar qué trabajo se continúa realizando realmente.
El caso particular del autónomo societario
Muchos administradores de fincas desarrollan su actividad mediante una sociedad limitada de la que son socios, administradores y principales trabajadores.
Esto hace que la jubilación sea especialmente compleja.
En una misma persona pueden concentrarse cuatro papeles:
- Propietario de la sociedad.
- Administrador mercantil.
- Director efectivo del negocio.
- Profesional que presta los servicios.
Para planificar correctamente la jubilación hay que separar esos cuatro papeles.
Ser socio
La mera propiedad de participaciones sociales no equivale necesariamente a trabajar.
Puedes conservar una inversión y recibir dividendos si la empresa continúa funcionando bajo la dirección de otras personas.
Ser administrador mercantil
El cargo societario implica determinadas responsabilidades legales y facultades de representación.
Hay que analizar si se conserva únicamente una posición formal o si se siguen ejerciendo funciones reales de dirección y gestión.
Dirigir el negocio
Tomar decisiones operativas, organizar al equipo, negociar con proveedores o supervisar la actividad puede constituir una participación efectiva en la empresa.
Prestar el servicio profesional
Atender presidentes, asistir a juntas, resolver incidencias o llevar directamente comunidades supone continuar desarrollando la actividad profesional.
Cuantos más de estos papeles se mantengan, más necesario será estudiar la compatibilidad con la pensión.
La venta de la cartera como alternativa para preparar la jubilación
Para muchos administradores, vender la cartera permite transformar en liquidez el valor acumulado durante años.
La operación puede servir para:
- Complementar los ingresos de la pensión.
- Reducir o eliminar la vinculación con la actividad.
- Dar continuidad al equipo.
- Evitar que la cartera se pierda progresivamente.
- Planificar una transición ordenada.
Pero vender no resuelve automáticamente todos los aspectos de la jubilación.
Hay que coordinar:
- La fecha de firma de la operación.
- El momento del cese efectivo.
- La baja en el régimen correspondiente.
- La solicitud de la pensión.
- El periodo de acompañamiento.
- La forma en que se cobra el precio.
- Las consecuencias fiscales de la venta.
Si el vendedor continúa trabajando de forma remunerada durante la transición después de acceder a la pensión, habrá que verificar que esa colaboración encaja en una modalidad compatible.
Por eso, la venta y la jubilación deben diseñarse conjuntamente.
Vender antes de jubilarse
Permite cerrar la operación y desarrollar el acompañamiento mientras todavía se está en activo.
Puede facilitar que el vendedor complete la transición antes de solicitar la pensión.
Vender coincidiendo con la jubilación
Exige coordinar cuidadosamente el cierre, el cese y las funciones que se mantendrán después.
Vender y continuar temporalmente
Puede facilitar la permanencia de las comunidades, pero la colaboración posterior debe estar definida y ser compatible con la situación del vendedor.
Descubre qué salida podría encajar con tu situación
Algunos compradores buscan una retirada inmediata y otros plantean integraciones progresivas.
Conocer las opciones disponibles te permite planificar mejor tu jubilación.
Explora el mercado antes de tomar una decisión definitiva
Cuánto puede aportar la cartera a tu jubilación
Una cartera de comunidades puede constituir uno de los principales activos económicos construidos por el administrador a lo largo de su carrera.
Sin embargo, su valor no puede calcularse únicamente multiplicando la facturación por un número de mensualidades.
Entre los factores que influyen se encuentran:
- La facturación anual.
- La rentabilidad normalizada.
- La antigüedad de las comunidades.
- La estabilidad de los ingresos.
- La concentración de la cartera.
- La actualización de los honorarios.
- La existencia de equipo.
- La dependencia personal del titular.
- La ubicación geográfica.
- El interés real de los compradores.
Puedes ampliar esta información en el artículo sobre cómo se valora una cartera de administración de fincas.
Conocer el valor no significa comprometerse a vender.
Significa disponer de una estimación que permita comparar diferentes escenarios:
- Continuar trabajando.
- Reducir la actividad.
- Incorporar un sucesor.
- Integrarse en otra estructura.
- Vender y retirarse.
No todos los compradores ofrecen el mismo tipo de jubilación
La elección de comprador influirá en la forma y en el calendario de salida.
Un administrador local puede proponer una transición cercana y personal.
Un grupo consolidador puede disponer de mayor estructura para asumir rápidamente el despacho.
Una red asociativa puede plantear que el titular continúe durante varios años.
Una franquicia puede querer mantener la oficina y el equipo bajo una nueva marca.
Por eso, no basta con preguntar cuánto paga cada comprador.
También conviene preguntar:
- Cuándo podrás dejar de trabajar.
- Qué funciones tendrás durante la transición.
- Cuánto tiempo seguirá dependiendo el precio de las comunidades.
- Qué parte se cobra al principio.
- Qué ocurrirá con el equipo.
- Cómo se comunicará el relevo.
En el artículo sobre quién compra carteras de administración de fincas puedes conocer los principales perfiles y sus diferencias.
El comprador adecuado no es solo el que paga más, sino el que permite ejecutar una salida compatible con tus objetivos personales y económicos.
El traspaso de las comunidades también debe planificarse
Una cartera no se transmite automáticamente como si fuera una lista de clientes obligados a continuar.
El comprador y el vendedor pueden firmar una operación económica, pero cada comunidad mantiene la capacidad de decidir quién ejercerá como administrador.
Esto significa que la jubilación debe coordinarse con:
- El calendario de las juntas.
- La presentación del comprador.
- La comunicación con los presidentes.
- La continuidad del equipo.
- El periodo de acompañamiento.
- La permanencia efectiva de la facturación.
El proceso completo se explica en el artículo sobre cómo funciona el traspaso de una cartera de administración de fincas.
Una salida precipitada puede provocar que las comunidades busquen otras opciones y reducir el precio que finalmente recibe el vendedor.
La jubilación marca el final de la actividad del titular, pero el relevo debe proteger la continuidad del negocio.
Cuándo conviene empezar a preparar la jubilación
Esperar hasta el último momento reduce las opciones.
Lo razonable es comenzar a estudiar la situación con suficiente antelación para poder:
- Simular la pensión.
- Revisar las cotizaciones.
- Analizar la estructura societaria.
- Ordenar la documentación.
- Reducir la dependencia del titular.
- Preparar al equipo.
- Valorar la cartera.
- Conocer qué compradores existen.
- Diseñar el relevo.
En una cartera compleja, iniciar la planificación entre uno y tres años antes puede permitir tomar decisiones con mayor margen.
Esto no significa poner inmediatamente el despacho en venta.
Significa crear opciones antes de que la edad, el cansancio o una circunstancia personal obliguen a decidir con prisas.
Un plan paso a paso para preparar la jubilación
1. Calcula tu fecha e importe estimado de jubilación
Comprueba:
- La edad ordinaria que te corresponde.
- Los periodos cotizados.
- La pensión estimada.
- El efecto de retrasar la jubilación.
- Las posibles modalidades de compatibilidad.
Esta información debe confirmarse mediante los canales oficiales de la Seguridad Social y con asesoramiento profesional.
2. Identifica qué funciones realizas realmente
Haz una relación de todas tus tareas:
- Dirección del despacho.
- Atención a presidentes.
- Asistencia a juntas.
- Supervisión del equipo.
- Firma de contratos.
- Gestión comercial.
- Resolución de incidencias.
Esto permitirá saber qué debe delegarse o transferirse antes de cesar.
3. Revisa la estructura societaria
Analiza:
- Tu porcentaje de participación.
- El cargo de administrador.
- La retribución societaria.
- El encuadramiento en la Seguridad Social.
- Quién podría asumir la gestión.
- Si la sociedad seguirá activa.
4. Ordena el despacho
Una cartera organizada será más fácil de delegar, integrar o vender.
Conviene revisar:
- Contabilidades.
- Actas y documentación.
- Procesos internos.
- Herramientas informáticas.
- Funciones del equipo.
- Asuntos pendientes.
- Honorarios de las comunidades.
5. Reduce la dependencia personal
Si todas las decisiones y relaciones pasan por el titular, la retirada será más difícil.
Delegar progresivamente puede mejorar:
- La autonomía del equipo.
- La continuidad del servicio.
- La confianza del comprador.
- El valor de la cartera.
6. Calcula el valor de la cartera
Construye una primera estimación basada en datos reales, no únicamente en expectativas personales o referencias generales.
7. Explora qué compradores existen
El mercado permite comprobar:
- Qué perfiles pueden estar interesados.
- Qué tipo de transición plantean.
- Qué valor atribuyen a la cartera.
- Qué condiciones económicas utilizan.
- Cuánto acompañamiento esperan.
Puedes hacerlo comprobando si existen compradores que encajen con tu cartera.
8. Compara escenarios completos
No compares únicamente pensión frente a precio de venta.
Compara:
- Ingresos durante los próximos años.
- Tiempo de trabajo exigido.
- Riesgo de los pagos aplazados.
- Consecuencias fiscales.
- Responsabilidades que conservarás.
- Libertad personal obtenida.
9. Coordina la operación con asesores especializados
Antes de firmar o solicitar la pensión, conviene coordinar el análisis:
- Laboral y de Seguridad Social.
- Mercantil.
- Fiscal.
- Contractual.
Una decisión correcta en un área puede generar problemas en otra si no se estudia el conjunto.
Planifica tu jubilación con información real sobre el mercado
Conocer qué interés puede despertar tu cartera te permitirá comparar la venta con otras alternativas y decidir con más margen.
No necesitas haber decidido todavía que quieres vender.
Obtén información antes de elegir tu forma de salida
El coste de retrasar indefinidamente la decisión
No tomar una decisión también tiene consecuencias.
Pérdida gradual de valor
Si el titular reduce su energía o su implicación sin preparar un relevo, pueden producirse:
- Bajas de comunidades.
- Deterioro de los procesos.
- Desmotivación del equipo.
- Honorarios desactualizados.
- Menor interés de compradores.
Mayor dependencia de las circunstancias
Una enfermedad, un problema familiar o una situación de agotamiento pueden obligar a acelerar la salida.
Cuanto menos preparada esté la cartera, menor será la capacidad para negociar.
Continuar por inercia
Algunos administradores permanecen en activo no porque quieran, sino porque no saben cómo organizar la retirada.
Esta situación puede prolongarse durante años.
Decidir bajo presión
Cuando la jubilación ya no puede aplazarse, resulta más difícil:
- Comparar compradores.
- Mejorar la cartera.
- Preparar al equipo.
- Negociar el acompañamiento.
- Esperar una mejor propuesta.
Prepararse no obliga a jubilarse ni a vender. Simplemente evita que la decisión llegue antes que el plan.
Errores frecuentes al preparar la jubilación
Dar por hecho que ser administrador no retribuido resuelve la incompatibilidad
Lo importante no es solo la remuneración, sino las funciones que se continúan ejerciendo.
Solicitar la pensión antes de organizar el relevo
Puede limitar la capacidad para acompañar la transición o exigir reestructurar apresuradamente la actividad.
Esperar a tener una oferta para valorar la cartera
La primera cifra recibida no tiene por qué representar el valor de mercado.
Elegir comprador únicamente por el precio
El calendario de salida, la forma de pago y el acompañamiento pueden ser tan importantes como la cifra total.
No coordinar la venta con la Seguridad Social
La firma, el cese, la baja y la colaboración posterior deben analizarse de forma conjunta.
No revisar la fiscalidad
La forma de transmitir la cartera, los activos, la sociedad o las participaciones puede producir consecuencias fiscales diferentes.
Improvisar la comunicación con las comunidades
Una mala transición puede provocar bajas y reducir el importe final de la operación.
Puedes ampliar estos riesgos en el artículo sobre errores al vender una cartera de administración de fincas.
Preguntas frecuentes sobre jubilación y administración de fincas
¿Puedo jubilarme y seguir siendo socio de mi sociedad?
En términos generales, la propiedad de participaciones no equivale por sí sola a realizar un trabajo.
Sin embargo, debe analizarse si además continúas ejerciendo funciones de dirección, gestión o prestación de servicios.
¿Puedo jubilarme y mantener el cargo de administrador?
Dependerá de las funciones reales asociadas al cargo, de la remuneración, del control sobre la sociedad y de tu situación en la Seguridad Social.
No conviene resolverlo únicamente modificando los estatutos o declarando el cargo gratuito.
¿Puedo seguir atendiendo algunas comunidades?
Puede ser posible si la actividad encaja en una modalidad legal de compatibilidad con la pensión.
Debes confirmarlo antes de continuar trabajando o facturando servicios.
¿La jubilación activa permite cobrar toda la pensión?
Puede llegar a permitirlo en determinados casos, pero el porcentaje inicial depende del tiempo durante el que se haya retrasado el acceso a la jubilación y de otros requisitos.
No debe asumirse que cualquier autónomo puede cobrar automáticamente el 100 %.
¿Tengo que vender la sociedad para jubilarme?
No necesariamente.
Puedes transmitir la actividad o dejar la gestión en manos de otras personas y conservar la propiedad, siempre que tu situación personal sea compatible con la pensión.
¿Es mejor vender la cartera antes o después de jubilarme?
Depende de la estructura de la operación y del acompañamiento previsto.
En muchos casos resulta más sencillo ejecutar la parte principal de la transición antes del cese efectivo.
¿Cuánto tiempo debería preparar la venta?
Dependerá del tamaño de la cartera, de la documentación, del equipo, del comprador y del calendario de juntas.
Cuanto antes se empiece a ordenar la situación, mayor será la capacidad para elegir.
¿Explorar el mercado significa poner el despacho en venta?
No.
Puedes conocer qué compradores existen y qué tipo de operaciones podrían plantear antes de decidir si deseas avanzar.
La jubilación no empieza el día en que se solicita la pensión
Para un administrador de fincas, la jubilación debería comenzar mucho antes de presentar una solicitud.
Empieza cuando se responde con claridad a estas preguntas:
- ¿Cuándo quiero dejar de trabajar?
- ¿Quiero una salida inmediata o progresiva?
- ¿Quién puede asumir mis funciones?
- ¿Qué valor tiene la cartera?
- ¿Qué compradores podrían interesarse?
- ¿Qué ocurrirá con el equipo?
- ¿Cómo se realizará el relevo con las comunidades?
- ¿Cómo se coordinará todo con la pensión?
La respuesta puede ser continuar unos años, acogerse a una modalidad compatible, incorporar un sucesor o vender la cartera.
No existe una solución universal.
Pero sí existe un principio aplicable a casi todos los casos:
Cuanto antes conozcas tus opciones, menos dependerá tu jubilación de las prisas y de las circunstancias.
Puedes empezar por explorar el mercado de compradores y comprobar qué alternativas podría tener una cartera como la tuya.
No esperes a estar obligado a decidir
Comprueba qué interés podría despertar tu cartera y qué tipos de salida podrían plantearse antes de fijar una fecha definitiva de jubilación.
Sin compromiso de venta · La decisión final es tuya
La información de este artículo es general y la normativa puede cambiar. Se recomienda contar con asesoramiento laboral, fiscal y jurídico para analizar cada caso particular.